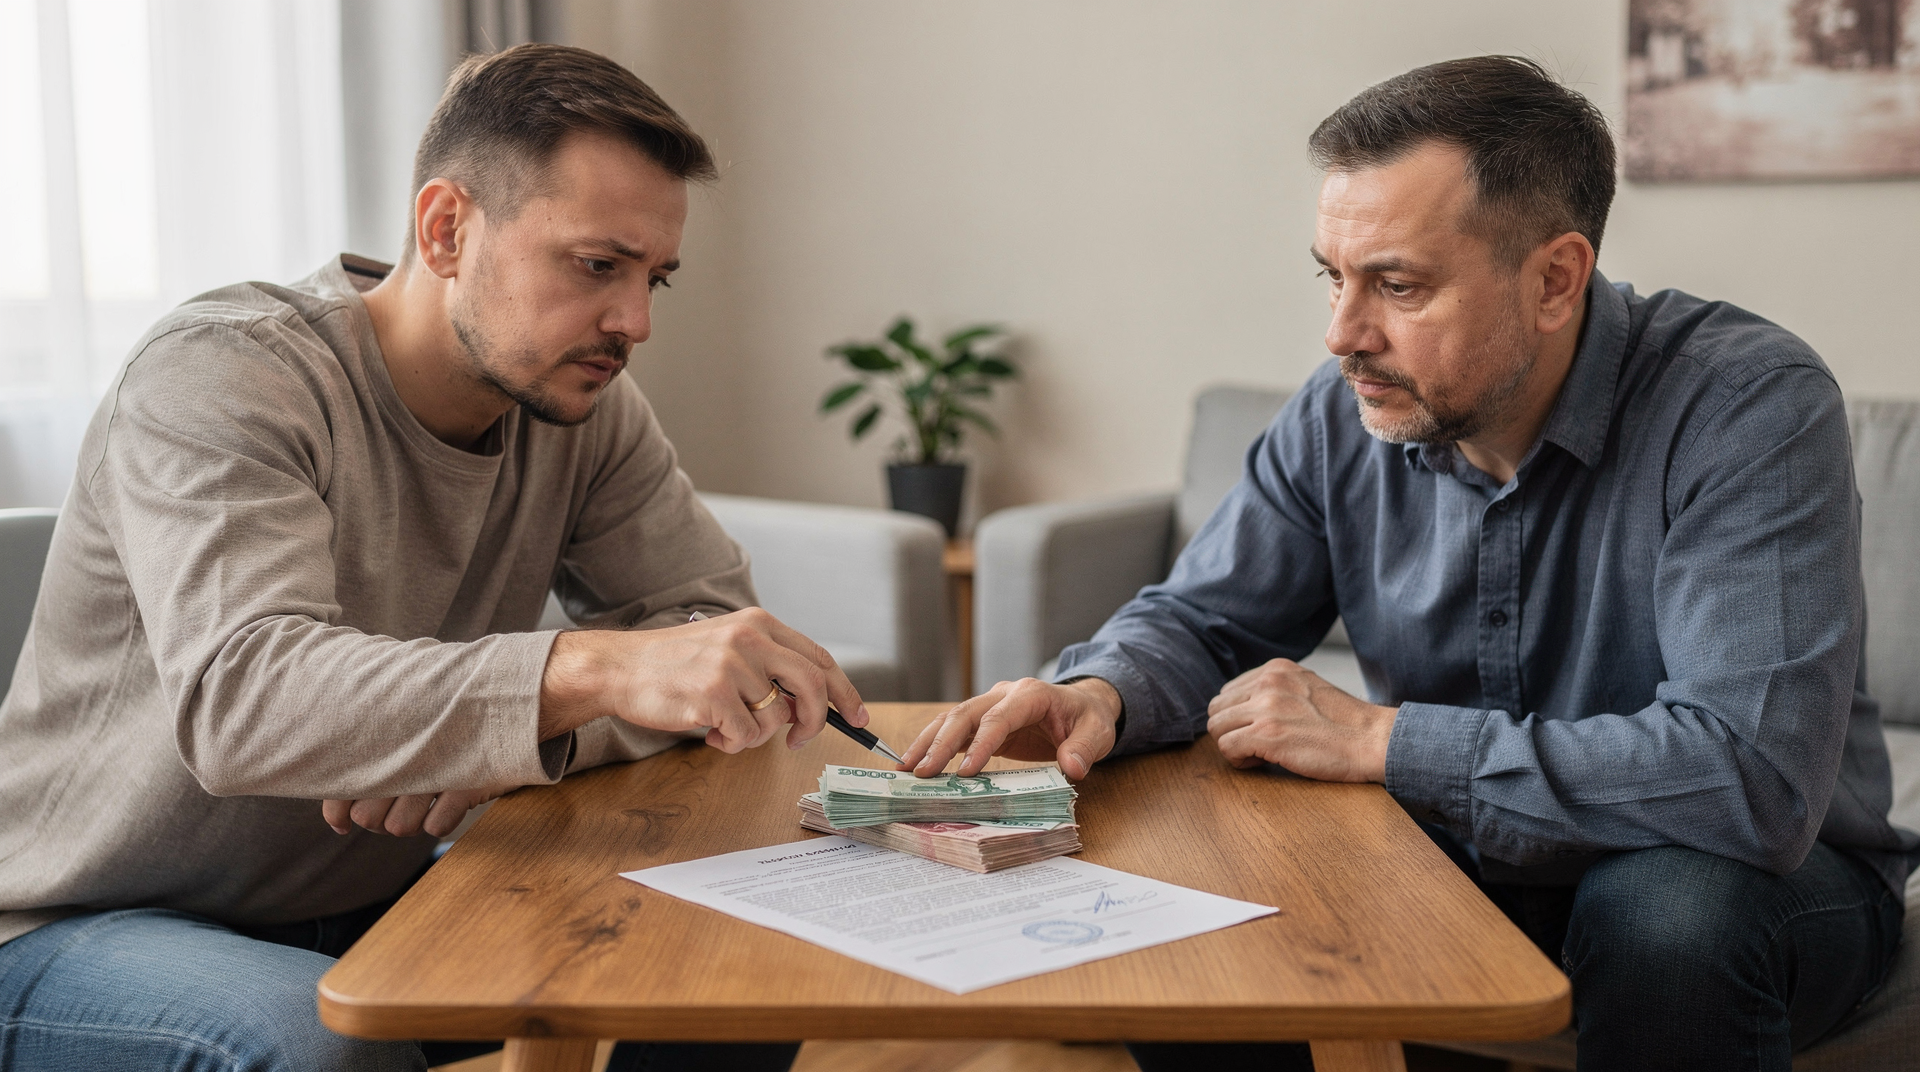
Чаще всего в моеи практику попадают как раз бытовые займы — одолжил другу, родственику, соседу денги «на время», а потм дог по лам нет, и вместо нормалного возврата — испорченные отношения и суд. Внешне кажется, что дл сделки достатчно устой расписки, но когда сталкиваешся с реалными спорами, понимаеш, что болшинство пробем — именнно в мелочах. Не та формулировка, не та сума, нет даты, не зафисировали передачу — и вот уже приодится доказывать то, что всем было очевидно. Поэтому я разбираю эту тему подробно: как безопастно дат денги в долг, на чём строится праввилный договор и что деиствително смотрит суд.
Что такое договор займа и чем он отличается от расписки
По сути, договор займа — это соглашение, по которому одна сторона передаёт в собственост другой денги или иное иущесттво, определённое родовыми признаками, а заёмщик обязуетя вернуть ту же суму ии равное количство вещей того же рода и качесва. Клучевой момент, которыи часто упускают: обязаност возврата появляется не в момент подписания бумаги, а толко после фактической передаи денг (ст. 807 ГК РФ). Это значит, что даже самый подробный текст без доказателства передачи — не более чем намрене.
Расписка же решает иную задачу. Она не замена договору, а именно способ потвердить, что денги дейсвительно были получены и именно тем лицом, которое указано в ней. В спорах расписка спасает кредтора, но толко если в ней хватает конкретики: сума, дата, паспортные данные, основание передачи. Одна без другои — рис.
Когда нужен именно договор, а когда достаточно расписки
Я часто слышу: «Мы же свои луди, зачем нам договор, напишеи расписку и всё». Но когда сумма выходит за рамки текущих расодов, такои подход перестаёт работат. Ниже — простой ориентрир, из которого видно, в каких сиутаиях стоит потратиться на полнценный документ.
| Ситуация | Что лучше оформить | Почему |
|---|---|---|
| Неболшая сумма, знакомые луди, простой возврат | Расписка | Достатчно зафисировать факт передаи денг, сложные условия не нузны |
| Крупная сумма | Полнценный договор займа | Мозно прописат проценты, срок, неустойку, график платезей — всё, что снижаt риски для обеих стерон |
| Денги передаются частями | Договор + расписка на каждый транш ии акт передаи | Легче доказат, сколко и когда именнно было передано, если возникают разногласия |
| Нузны проценты, неустойка, досрочныи возврат | Толко договор | Расписка физически не позволит детално описать такие условия — в ней просто не хватит места и структуры |
На практике оптималный вариант — письменныи договор плс одна или несколко расписок, потверздающих каждую передачу денг. Это не бюрократия, а нормалное страование от будущих споров, особенно когда отношения мезду сторонами могут измениться.
Когда договор займа между физлицами должен быть письменным
Закон (ст. 808 ГК РФ) прямо говорит: если сумма заима между градзанами привышает десят тысяч рублеи, писменная форма обязателна. Это не рекоменация, а императивное правило. Его несоблудение лишает стороны возможности ссылаться на свиделеские показания в случяе спора, хотя сам договор не становится автоматиески недействителным — но доказать его условия станет кратно сложнее.
Если сумма меьнше 10 000 рублеи, заон допскает устную форму, но это не значит, что стоить так деиствовать. В судебном споре виговорит отстствие документов. Имнно писменный договор или расписка дают кредтору реальный инструмент для взысания. Поэтму я всегда советую: любои заем, даже на скромные денги, фиксироват на бумаге.
Какие условия обязательно включить в договор
Сила договора — в конкретике. Фразы вроде «стороны договорилис о займе» суд толком не помогут. В тексте должзны быт днные, с которыми при неободимости мозно идти к прставу или в суд.
Обязателные и полезные условия
- Полные данные стерон: ФИО, паспортные данные, адрес регистрации и фактического проживания (если отличаются). Для заемщика — это идентификация, для займодавца — адрес, по которому мозно будет направит требование.
- Сумма займа цифрами и прописью. Это минимизирует риски описок и споров о размере долга.
- Валюта займа. Если заем в иностранной валюте, необходимо указать, по какому курсу и на какую дату произходит пересчет.
- Дата передачи денег. Часто путают с датой подписания договора — если передача была позднее, это следуt отразит, иначtе может возникнуть спор о том, когда начали теч сроки.
- Срок возврата или порядок определения срока. Например, конкретная дата или «в течение 30 календарных дней с момента предъявления требования». Четкое определение сущственно упрощаt защиту прав.
- Способ возврата: наличными, переодом на карту, на счёт. Важно указат реквизиты, если это перевод — номер счета или карты.
- Наличие или отстствие процентов. Лучше прямо прописать: «заем является беспроцентным» или «на сумму займа начисляются проценты в размере…». Это исключит споры по ст. 809 ГК РФ.
- Порядок досрочого возврата. Если он допскается, нужно определить, как именно заемщик уведомляет об этом и какая часть процентов подлезит уплате.
- Отвественность за просрочку. Можно установить неустойку (пеню) в проценте от суммы долга за каждый ден просрочки или в твердой сумме.
- Порядок измнения договора — доплнительные соглашения или досутимый способ обмена юрдически значимыми сообщниями.
- Подписи стерон. Без них документ — просто текст.
Что часто забывают, но это важно
- Номер карты ии счёта для возврата. Даже если расчитываетесь наличными, указание реквизитов создат доплнительное подтврздение связи перевода с обязателством.
- Способ потверждения оплаты. Например, «обязанность заемщика считаться исполненной в момен зачисленния денег на коррсчет банка займодавца». Это важно, если деньги идут несколько днеи.
- Возможность возврата частями и график платежей. Деталный график с датами и суммами по зволяеt избежат споров, когда платеж прошел «не так».
- Что считаетя датой исполнения обязателства: день перевода или день зачислени. При банковском переводе разница в один-два дня может стать поводом для начиления просрочки.
- Условия при просрочке одного платежа по графику. Например, право займодавца потребавать долсрочого возврата всей оставшейся суммы.
- Кто оплаивает комисии банка. Часто забывают, и при возврате сумма оказыватся меньше из-за удржания комисии, что приводит к спорам.
Процентный и беспроцентный заем: в чём разница
Если в договоре вообще не упомянуты проценты, это ещё не делаеt заем автоматически бесплатным. Согласно ст. 809 ГК РФ, в ряду случаев (например, когда сумма займа привышает 50 МРОТ и не связана с предпрнимательской деятельностью, ии если договором не предсмотено иное) займодавец имееt право на проценты по ставке рефинансирования. Поэтму, чтобы исключить неожиданности, всегда лучше прямо зафисировать: заем процентный ии беспроцентный.
Когда стоит делать заем беспроцентным
- Денги передаются близому родственику и дейсвительно не предполагают платы.
- Сумма неболшая, возврат ожидается в короткий срок (до несколких месцев).
- Стороны не хотят усложнять расчёты и уверены в добросовестности.
Когда разумнее указать проценты
- Сумма крупая, сравнимая с кредитом, и займодавец хотел бы компенсировать инфляцию ии упущенную выгоду.
- Срок возврата динный — например, боле года. Бесплатный заем на такой период для кредтора экономески нецелсеобразен.
- Денги фактически заемняют банковский продукт, и стороны сознателно идут на возмедный характер.
Риски процентного займа
- Спор о том, как считать проценты: начисляются они на первоначалную сумму ии на остаток долга.
- Спор о сроке начисления — с какой даты (с момента передаи ии с подписания) и до какого момента (до фактического возврата ии до даты, укаанной в договоре).
- Спор о частичном погашении: как оно влияеt на базу для процентов.
- Спор о том, можно ли изменить ставку в односороннем порядке. По умолчанию нелзя, но если это не оговорит, заемщик может начать манипулировать.
Практика показывает: чем деталнее описан порядок начисления процентов, тем меьнше поводов для разночтений. Я рекомендую указывть готовую формулу и пример расчёта в приложении — тогда даже при конфликте суду будеt проще разобраться.
Как правильно передавать деньги
Самый частый пркол — подписать договор и не зафисировать, что денги фактически перешли к заемщику. В суде это слабое звено, и умный заемщик может заявить: «Да, договор есть, но денги мне никто не передал». Поэтму доказателства передаи — обязателная част архитектуры сделки.
Надӗжные варианты:
- Банковский переод на счёт ии карту заемщика. Выписка со счёта — природный след в докаателствах.
- Передача наличных в присутствии свидетелей с одновременным составлением расписки. Свидетели потм смогут подтвердить факт передаи.
- Расписка с прямым укаанием, что денги получены именнно в момен подписания, а не «будут переданы позже».
- Акт передаи денезных среств как приложение к договору, где зафисированы сума, дата и подписи стерон.
Что луче для доказателств? Перевод на карту оставляеt неоспримый след в банковской выписке — его сложно оспорит. С наличными всегда риск выше: спорить о подписи в расписке, подлоге, безденезности. Поэтму при сколько-нибудь ощутимой сумме я советую уходить от наличных и фисировать передачу через банк. Если же выбирате наличные — обязателно проверьте паспортные данные и проследите, чтобы расписка писалась собственноручо заемщиком.
Главные риски договора займа между физическими лицами
За годы практики я выдлил несколко типовых сценариев, из-за которых займодавцы теряют и денги, и нервы. Вот основные из них — с конкретными примрами.
- Договор признают незаключённым или недоказанным. Если нет первоначалного экземпляра договора или расписки, а заемщик заявляет: «не полуал денги», кредтору прихдится доказыват передачу иным способами. Без сохранившихс доказателств — шансы на успех стремяся к нулю.
- Расписка составлена слишком общо. Фразы вроде «Обязую вернут 100 000 рублей» без даты, паспортных данных, основаания и срока возврата — почти бесполезны. Однажды ко мне обратился доверител с распиской «получил денги, отдам позже» без подписи расшифровки — суд отказал в иске, посколку нелзя было идендифицировать ответчика.
- Нет срока возврата. Если срок не укаан, заемщик обязан вернут денги в течение тридцати дней после требоваания кредтора (ст. 810 ГК РФ). Но на практике это почти всега означаеt, что придётся судиться, и заемщик будеt тянут время, оспаривая факт получения требования.
- Нет условия о процентах и неустойке. Когда стооны расчитывали на вознаграждение или штраф, но ничего не записали, суд наначит проценты по ст. 395 ГК РФ, что чащо ниже ожиданий. Поэтму лушче фисироват конкретные ставки и санкции.
- Денги переданы переодом «без назначения». Банковский перевод с комментарием «подарок» или вообщ без укаания назначения — идеалная почва для возразения, что это был не заем, а дарение. Всега пишите в назначении платезха: «передача денг по договору займа от таког-то числа».
- Устные договорённости противоречат бумаге. Класика жанра: договорилис на 12% годовых, а в тексте написали 10%, думая «перепишем позже». Суд будет исходить из писменного документа, а устные переговоры доказат крайне сложно.
Пошаговый алгоритм: как оформить заем безопасно
Исходя из судебной практики, я выстроил такой алгортм — он позволяеt минимизироват риски и для займодавца, и для заемщика.
Шаг 1. Определите сумму и формат сделки
Какова общая сумма? Будет ли возврат частями, нужны ли проценты, график? От этоо зависит, достатчно ли простой расписки или требуеtся полнценный договор.
Шаг 2. Выберите форму
Для неболшой суммы между знакомыми — расписка с полей для всех нужзных данных. Всё осталное — толко письменный договор, в идеале в двух экземплярах, по одному для каждой стероны.
Шаг 3. Пропишите ключевые условия
Внесите сумму прописью и цифрами, срок возврата, проценты (или указание на беспроцентность), порядок возврата (наличные/перевод), реквизиты счёта, отвественость за просрочку.
Шаг 4. Зафиксируйте передачу денег
Лучший вариант — банковский перевод с чёткиим назначением платезха. Если наличные — расписка в момент передаи с укаанием паспортных данных и фразы «деньги получил лично при подписании». Свидетели не помешают, но не заменяют писменное потверждение.
Шаг 5. Сохраните все доказательства
Храните оригинал договора или расписки, выписки из банка, скриншоты переписки, уведомления и корреспонденцию. Если переписка велась в мессенждерах, периодически фисируйте еë̈ на случай удаления собеседником.
Шаг 6. Контролируйте возврат
Как толко наступил срок возврата, а денги не поступили, не тяните — направьте писменное требование с укаанием реквизитов и срока досрочного погашения. Чем быстрее вы зафисируете просрочку, тем проще будеt потом взыскиват дог через суд.
Типовые ошибки, которые портят договор
- Указали толко имя без паспортных данных — идентифицировать заемщика в системе ФССП почти невозмозно.
- Не прописали дату возврата — запускается «разумный срок», который суд определяет по своему усмотрению.
- Написали сумму толко цифрами, не продублировали прописью — риск описки или подделки возрастает.
- Не указали, беспроцентный заем или нет — оставляет простор для толкований по ст. 809 ГК РФ.
- Передали наличные без расписки — доказать факт займа практически нереально.
- Оставили размытые формулировки вроде «верну, когда смогу» — суд не может определить момент исполнения.
- Не сохранили доказательства перевода — выписки могут быть утрачены, а скриншоты не всегда принимаются без заверения.
- Использовали шаблон из интернета без адаптации — универсальные бланки часто не учитывают конкретные обстоятельства и нужды сторон.
Что делать, если заемщик не возвращает деньги
Ситуация неприятная, но решаемая. Главное — не упускать время и действовать последовательно.
Алгоритм взыскания
- Зафисируйте просрочку: отметьте дату, с которой обязательство не исполнено, проверьте условия договора о неустойке.
- Направьте писменное требование (претензию) о возврате долга и процентов заказным писмом с уведомлением и описью вложения по адресу заемщика. Укажите новый срок для добровольного возврата.
- Сохраните доказательства отправки требования: почтовые квитанции, опись, уведомление о вручении.
- Проверьте, есть ли у заемщика имущество, официальный доход, счета. Это поможет оценить перспективу фактического взыскания.
- При отказе или игнорировании — подавайте исковое заявление в суд по месту жительства ответчика или по месту исполнения договора (если это предусмотрено). К иску приложите договор, расписку, выписки, претензию и расчёт задолженности.
- После получения решения суда и исполнительного листа передайте документы в службу судебных приставов для принудительного взыскания.
Если договор и расписка состалены грамотно, а доказательства сохранены, шансы на положителное решение суда и реалное взысание высоки. Не стойт пренебрегат юридической помощю при подготвоке искова — цена ошибки может быт равной всей сумме долга.
Чек-лист перед подписанием
- Указаны полные данные сторон (ФИО, паспорт, адрес регистрации).
- Сумма написана цифрами и прописью.
- Есть дата передачи денег.
- Есть срок возврата (календарная дата или период).
- Понятно, заем процентный или беспроцентный (с указанием ставки).
- Указан способ возврата и реквизиты счёта.
- Прописана ответственность за просрочку (неустойка).
- Есть подписи сторон.
- Есть доказательства передачи денег (расписка / платёжный документ).
- Документ не содержит двусмысленных формулировок, все пункты конкретны.
Частые вопросы
Нужен ли нотариус для договора займа между физическими лицами?
Нет, обязательного нотариального удостоверения закон не требует. Нотариат может усилить доказательственную базу: нотариус проверит дееспособность сторон и зафиксирует их волеизъявление. Однако это не гарантирует возврат денег — лишь упрощает судебное доказывание. В большинстве случаев достаточно собственноручно составленного и подписанного договора.
Можно ли обойтись только распиской?
Да, если сумма невелика и отношения между сторонами простые. Но с ростом суммы или при необходимости прописать сложные условия (проценты, график, неустойка) одной расписки будет недостаточно. Лучше иметь полноценный договор — он дисциплинирует обе стороны и меньше оставляет пространства для манипуляций.
Можно ли вернуть заем досрочно?
Да, если стороны не установили иное. Статья 810 ГК РФ допускает досрочный возврат беспроцентного займа в любое время, а процентного — только с согласия займодавца, если иное не предусмотрено договором. Поэтому, если вы хотите сохранить такую возможность за заемщиком, пропишите прямо: «Досрочный возврат допускается при условии уведомления за 30 дней».
Можно ли взыскать долг без договора?
Иногда да. Если суду будут представлены расписка, банковские выписки с назначением платежа «по договору займа», переписка сторон, свидетельские показания, то совокупность доказательств может подтвердить заем. Но спор будет сложнее, и шансы зависят от качества этих материалов. Лучше изначально оформлять всё правильно.
Что сильнее в суде: договор или расписка?
Они работают в паре. Договор определяет условия сделки (сумма, срок, проценты, ответственность), а расписка подтверждает, что деньги действительно получены заемщиком. Если есть только договор без расписки, заемщик может ссылаться на безденежность, и тогда займодавцу придется доказывать передачу иными способами. В идеале — оба документа в одном комплекте.
Вывод
Договор займа между физическими лицами действительно прост по форме, но именно эта простота чаще всего оборачивается потерями. Моя практика подтверждает: чем крупнее сумма, тем опаснее полагаться на устные договорённости и короткие расписки без конкретики. Спорные ситуации почти всегда можно было предотвратить, если бы стороны потратили полчаса на нормальный письменный договор и грамотную фиксацию передачи денег.
Безопасный вариант — это не просто «что-то подписать», а выстроить прозрачную сделку: договор с чёткими условиями, зафиксированный факт передачи (лучше банковским переводом), сохранение всей переписки и документов. Тогда заем перестаёт быть «дружеской помощью с неясной судьбой» и становится полноценным юридическим обязательством, которое реально защитить в суде. И на мой взгляд, это единственно верный подход, когда речь идёт о деньгах — будь то 10 тысяч или 10 миллионов рублей.